No comércio eletrônico, o pagamento precisa ser rápido para o consumidor e, ao mesmo tempo, seguro para quem compra e para quem vende. Afinal, durante uma transação, existem informações sensíveis envolvidas, especialmente quando o pagamento é feito com cartão.
É nesse cenário que entra a tokenização.
A tecnologia substitui os dados reais do cartão por um conjunto de caracteres chamado token. Dessa maneira, o número original do cartão não precisa circular ou ser armazenado da mesma forma em todas as etapas da transação.
Para o consumidor, o processo acontece quase nos bastidores. Já para o e-commerce, a tokenização pode representar uma importante camada de proteção contra o uso indevido de informações financeiras.
O que é tokenização?
Tokenização é o processo de transformar um dado sensível em um token, ou seja, um identificador que pode ser utilizado em determinadas operações sem revelar o dado original.
No caso dos cartões, informações como o número do cartão podem ser substituídas por um token.
Assim, em vez de uma loja precisar lidar diretamente com o número real do cartão em determinadas situações, ela pode trabalhar com esse identificador.
O token, portanto, funciona como uma espécie de substituto digital.
Entretanto, ele não é simplesmente uma versão criptografada do número do cartão. A tokenização cria um valor substituto que possui uma relação controlada com o dado original e pode ter regras específicas de utilização.
Como funciona na prática?
Imagine que um consumidor entre em uma loja virtual e escolha um produto.
Na hora do pagamento, ele informa os dados do cartão.
Essas informações são encaminhadas para a infraestrutura responsável pelo processamento do pagamento. Em um cenário com tokenização, os dados reais podem ser substituídos por um token.
A partir daí, determinadas operações podem utilizar esse token em vez do número original do cartão.
De forma simplificada:
Cartão → dados reais → tokenização → token → processamento do pagamento
O consumidor continua enxergando uma compra normal.
Por trás da tela, porém, existe uma estrutura destinada a reduzir a exposição dos dados sensíveis.
Por que isso aumenta a segurança?
A principal vantagem está justamente na redução da exposição dos dados reais do cartão.
Quanto mais sistemas armazenam ou recebem diretamente informações financeiras, maior é a quantidade de pontos que precisam ser protegidos.
Com a tokenização, determinados ambientes podem trabalhar apenas com o token.
Consequentemente, se esse identificador for exposto, ele não funciona necessariamente como o número real do cartão em qualquer lugar.
Isso reduz o valor das informações obtidas por um criminoso em um eventual vazamento.
É importante destacar, contudo, que tokenização não significa que o token seja automaticamente inútil para qualquer pessoa que o obtenha. A segurança depende da implementação, das regras do token e da infraestrutura que controla sua utilização.
Tokenização não é criptografia
Essa diferença é importante.
Criptografia transforma uma informação em um formato codificado que pode ser revertido utilizando uma chave apropriada.
Na tokenização, o dado original é substituído por outro valor, o token.
Em outras palavras, a criptografia busca proteger o dado enquanto ele está sendo utilizado ou armazenado, enquanto a tokenização pode reduzir a necessidade de expor o dado sensível em primeiro lugar.
As duas tecnologias, portanto, não são concorrentes.
Na realidade, podem trabalhar juntas.
Um sistema de pagamentos pode utilizar tokenização para substituir os dados do cartão e também utilizar criptografia para proteger informações durante sua transmissão.
O token não precisa ser o número do cartão
Essa é outra característica importante.
O token não precisa ter relação visual com o número original.
Ele pode ser uma sequência diferente de caracteres criada especificamente para representar aquele cartão dentro de determinado contexto.
Assim, alguém que veja o token não necessariamente consegue descobrir o número original.
Além disso, dependendo do tipo de tokenização, ele pode estar associado a um determinado comerciante, dispositivo, carteira digital ou finalidade.
Essa característica é importante porque pode limitar o uso indevido do token.
Tokenização no e-commerce
Para as lojas virtuais, a tecnologia pode ser especialmente útil.
Imagine um consumidor que compra frequentemente em uma determinada loja.
Se os dados do cartão estiverem armazenados de maneira tradicional, existe uma preocupação adicional com a proteção dessas informações.
Com a tokenização, o sistema pode armazenar um token associado ao cartão.
Na próxima compra, o consumidor pode selecionar o cartão já cadastrado sem necessariamente precisar inserir novamente todos os dados.
Dessa maneira, a tokenização pode contribuir tanto para a segurança quanto para a experiência de compra.
E quando o cliente salva o cartão?
Essa é uma das situações em que a tokenização ganha ainda mais importância.
Muitas lojas oferecem a possibilidade de salvar o cartão para facilitar compras futuras.
Para o consumidor, isso significa conveniência.
Para o lojista, entretanto, significa lidar com informações extremamente sensíveis.
A tokenização pode permitir que a loja mantenha um identificador do cartão em vez de armazenar diretamente o número completo.
Assim, na próxima compra, o token pode ser utilizado para identificar o meio de pagamento dentro da estrutura autorizada.
O resultado é uma jornada mais simples para o consumidor sem deixar de lado a preocupação com segurança.
Tokenização também aparece nas carteiras digitais
A tecnologia não está restrita às lojas virtuais.
Ela também está presente em diferentes formas de pagamentos digitais e carteiras.
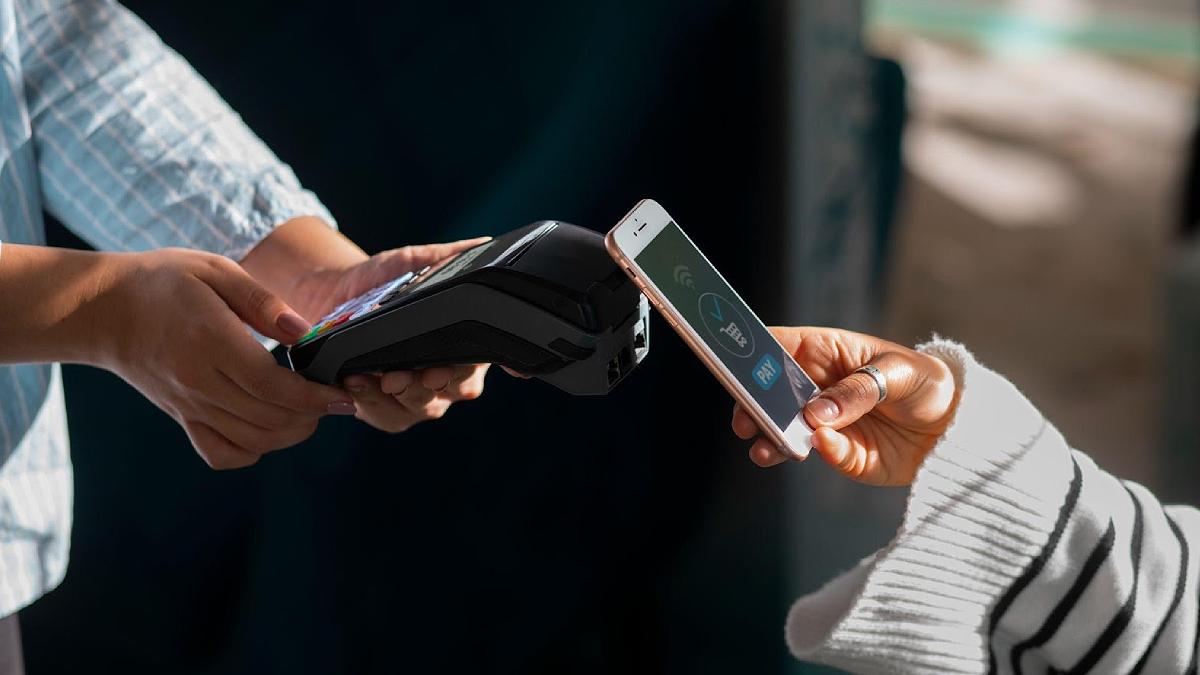
Serviços como Apple Pay, Google Wallet e outras soluções utilizam mecanismos de tokenização para reduzir a exposição dos dados reais do cartão durante determinadas transações.
Ao cadastrar um cartão em uma carteira digital, o cliente passa a utilizar um identificador específico, enquanto o dispositivo evita transmitir diretamente o número físico do cartão.
Isso adiciona uma camada de proteção à operação.
Um mesmo cartão pode ter diferentes tokens
A tokenização também permite criar uma proteção mais específica.
Dependendo da solução, um cartão pode receber tokens diferentes para diferentes contextos.
Por exemplo, um token pode estar associado a determinado comerciante ou dispositivo.
Isso significa que o mesmo cartão físico pode estar representado por diferentes identificadores digitais.
Essa característica é importante porque limita o impacto de uma eventual exposição.
Se determinado token estiver vinculado a um contexto específico, ele pode não ser útil em outro ambiente.
O que acontece quando o cliente troca o cartão?
Outro benefício aparece quando o consumidor precisa substituir o cartão.
Isso pode acontecer porque o cartão venceu, o cliente o perdeu, alguém o roubou ou o banco simplesmente o substituiu.
Dependendo da infraestrutura utilizada, mecanismos de atualização de credenciais podem permitir que serviços recorrentes continuem funcionando sem que o consumidor precise atualizar manualmente todas as informações.
Isso é especialmente relevante para assinaturas e cobranças recorrentes.
Imagine alguém que possui uma assinatura mensal de um serviço.
Se o cliente substituir o cartão, a atualização automática das informações de pagamento pode manter a cobrança ativa e evitar interrupções.
A disponibilidade desse recurso, entretanto, depende do emissor, da bandeira, do token e do sistema de pagamentos utilizado.
Tokenização e assinaturas
O modelo também pode facilitar pagamentos recorrentes.
Serviços de streaming, softwares, clubes de assinatura e outras empresas que cobram mensalmente precisam manter uma forma segura de identificar o meio de pagamento do cliente.
Em vez de depender diretamente dos dados originais do cartão, o sistema pode utilizar um token para realizar as cobranças autorizadas.
Assim, o cliente não precisa informar o cartão novamente todos os meses.
Além da praticidade, isso pode reduzir a exposição dos dados.
Tokenização ajuda a reduzir o impacto de vazamentos
Nenhuma tecnologia torna uma empresa completamente imune a ataques.
Entretanto, reduzir a quantidade de dados sensíveis armazenados pode diminuir o impacto potencial de um incidente.
Se uma base de dados armazenar números completos de cartões, por exemplo, um vazamento pode representar um problema extremamente grave.
Se determinados sistemas armazenam apenas tokens, a situação pode ser diferente.
O token pode ter restrições de uso e impedir o acesso ao número original.
Por isso, a tokenização faz parte de uma estratégia conhecida como redução da superfície de ataque.
Quanto menos informações sensíveis circularem pela infraestrutura, menos dados críticos ficam disponíveis para possíveis ataques.Tokenização não substitui outras medidas de segurança
É importante não interpretar a tecnologia como uma solução isolada.
Um e-commerce ainda precisa cuidar de autenticação, controle de acesso, monitoramento, prevenção a fraudes, segurança da aplicação e proteção de dados.
Além disso, sistemas que trabalham com pagamentos precisam seguir requisitos específicos de segurança.
O PCI Security Standards Council, por exemplo, estabelece padrões de segurança relacionados ao ecossistema de pagamentos com cartões.
Portanto, a tokenização é uma peça dentro de uma estrutura muito maior.
Tokenização e prevenção a fraudes
A tecnologia também pode contribuir para dificultar determinados tipos de fraude.
Ao limitar a exposição do número real do cartão, a tokenização dificulta a reutilização de um token por criminosos fora do ambiente que originalmente o utiliza.
Além disso, os sistemas de pagamento podem combinar tokenização com ferramentas de análise de risco e autenticação.
Dessa maneira, a transação pode passar por diferentes camadas de proteção.
Tokenização + autenticação + análise antifraude podem trabalhar juntas para tornar o pagamento mais seguro.
A experiência do consumidor também melhora
Segurança não precisa significar uma experiência complicada.
Na verdade, uma das características mais interessantes da tokenização é que ela pode acontecer sem que o consumidor perceba.
O cliente salva o cartão.
Depois, retorna à loja.
Seleciona o cartão cadastrado.
Confirma a compra.
Tudo parece simples.
Por trás disso, entretanto, existe uma infraestrutura que pode utilizar tokens para representar as credenciais do cartão.
Consequentemente, a tecnologia consegue atuar nos bastidores enquanto mantém a experiência prática para quem compra.
Tokenização é importante para o mobile commerce
O crescimento das compras realizadas por smartphones também aumenta a importância dessa tecnologia.
Em dispositivos móveis, os consumidores esperam rapidez.
Eles querem comprar com poucos toques e, muitas vezes, utilizar cartões já cadastrados em carteiras digitais.
Nesse contexto, a tokenização ajuda a viabilizar experiências nas quais o número real do cartão não precisa ser exposto da mesma maneira durante cada transação.
Além disso, a associação do token ao dispositivo pode adicionar outra camada de segurança.
O que o lojista precisa considerar?
Para implementar uma solução de tokenização, o lojista precisa analisar a infraestrutura de pagamentos utilizada.
Nem toda plataforma funciona exatamente da mesma maneira.
Por isso, é importante verificar:
- se o provedor de pagamentos oferece tokenização;
- como os tokens são armazenados;
- onde eles podem ser utilizados;
- como funciona a atualização dos cartões;
- quais recursos de segurança estão disponíveis;
- como ocorre a integração com o checkout;
- como a solução atende aos requisitos de segurança aplicáveis.
Além disso, é fundamental entender quem será responsável por cada parte da infraestrutura.
Tokenização pode ajudar na conversão
Existe também uma relação indireta com as vendas.
Um consumidor que precisa preencher todos os dados do cartão novamente em cada compra pode encontrar mais obstáculos.
Por outro lado, quando uma loja permite utilizar um cartão previamente cadastrado, a compra tende a ser mais rápida.
Isso pode ser especialmente importante em dispositivos móveis.
Assim, embora a tokenização seja principalmente uma tecnologia de segurança, ela também pode contribuir para uma experiência de pagamento mais fluida.
Segurança e praticidade caminham juntas
O grande valor da tokenização está justamente nessa combinação.
Ela permite reduzir a exposição dos dados reais do cartão e, ao mesmo tempo, criar experiências mais convenientes para o consumidor.
Isso explica por que a tecnologia ganhou espaço em lojas virtuais, aplicativos, carteiras digitais e sistemas de pagamento.
O consumidor quer comprar sem preocupação.
O lojista quer receber sem aumentar desnecessariamente seus riscos.
E o sistema de pagamentos precisa conectar essas duas necessidades.
Tokenização é uma tendência importante para os pagamentos digitais
À medida que o comércio eletrônico evolui, a quantidade de transações digitais também cresce.
Ao mesmo tempo, consumidores passam a utilizar diferentes dispositivos, aplicativos, carteiras e serviços para realizar pagamentos.
Nesse cenário, proteger o número real do cartão em cada etapa se torna cada vez mais importante.
A tokenização oferece justamente uma maneira de substituir informações sensíveis por identificadores controlados, reduzindo a exposição dos dados originais.
Ela não elimina fraudes, não substitui sistemas antifraude e não torna uma empresa automaticamente segura.
Porém, quando implementada corretamente, pode representar uma camada importante de proteção.
Afinal, como a tokenização protege o cartão?
De forma simples, a tokenização protege o cartão ao evitar que o número real precise ser utilizado em todas as etapas da jornada de pagamento.
Em seu lugar, entra um token.
Esse identificador pode ter regras e limitações específicas, o que dificulta a exploração dos dados originais mesmo quando alguma informação fica exposta.
Para o consumidor, tudo isso acontece praticamente nos bastidores.
Para o e-commerce, entretanto, representa uma tecnologia importante para combinar segurança, praticidade e confiança no pagamento digital.
E, em um mercado no qual cada clique pode representar uma venda, proteger o pagamento sem tornar a experiência mais complicada deixou de ser apenas uma vantagem tecnológica: tornou-se parte da estratégia do comércio eletrônico.